市场商业报告披露官方网站
2026年10月16日 星期五

光伏回收:得货源者得天下
抢料,正在成为光伏回收行业最头疼的事。
据QYResearch研究显示,正规企业产能利用率仅62%,同时退役组件正在以“不含税现金价”流向没有环保资质的小作坊。
光伏回收行业的竞争焦点,正在从“谁能拆”转向“谁能拿到料”。
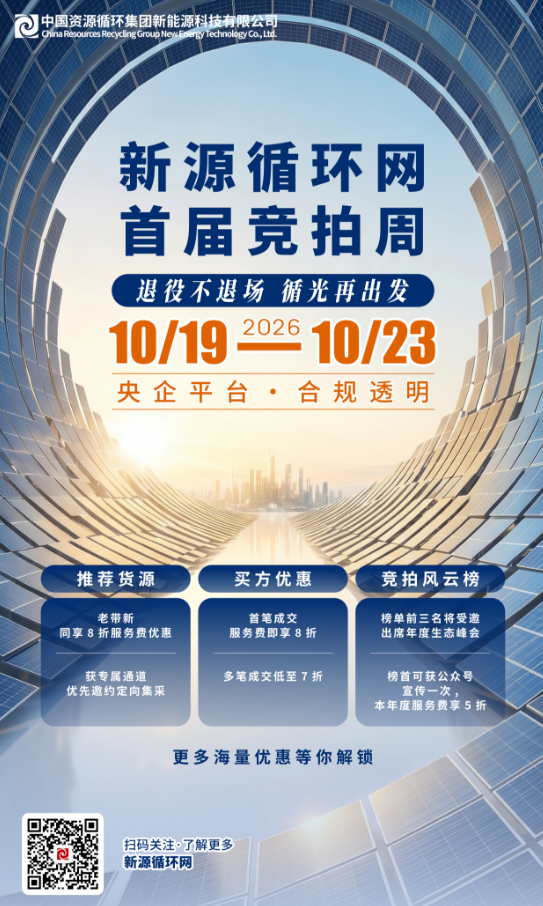
小作坊“价格战”
抢料大战中最有竞争力的,恰恰不是正规回收企业。
据中国光伏行业协会披露,全国具备完整环保资质的专业回收企业不足20家,而大量无资质小作坊无需承担环保成本,以“不含税现金价”高价抢货,挤压合规企业生存空间。正规企业运营成本高、没有价格优势,难以实现规模化处置效益。
但小作坊的高价抢货并非没有代价。此前一些跟风入局的炒家以“期货思维”定价,不看当下银价和拆解成本,而是赌未来价格更高,高价囤货待涨。当价格不及预期,资金链断裂与踩踏式抛售随之而来。自5月26日起,报废带框退役光伏组件连续六周整体降价,市场从疯狂抢货的狂热情绪中逐步回归理性。
渠道正在成为比技术更硬的壁垒
产能远远跑在退役量前面,回收企业之间的竞争首先是抢料竞争。
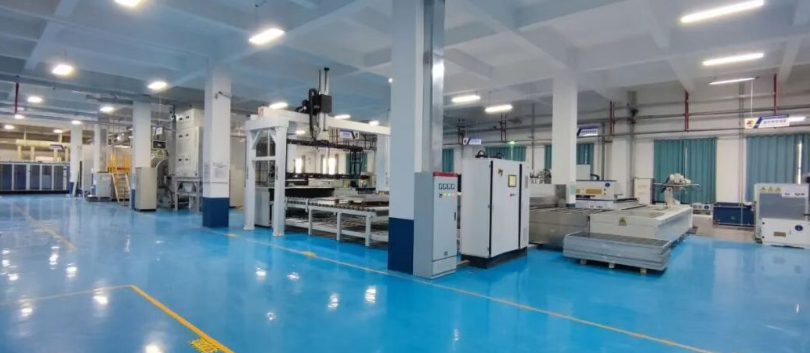
破局者正在用各自的方式回答同一个问题:货源从哪里来,怎么稳定地来。
一种路径是向上游延伸,把退役量握在自己手里。国家电投黄河公司既是光伏电站运营商,又是回收产线拥有者,其在青海建成全国首条30兆瓦组件回收中试线,综合回收率达92.51%。2026年4月,已完成首批120吨组件回收产品规模化销售,“回收—拆解—销售—再利用”全产业链闭环正式贯通。
另一种路径是混改落地,用国企资源换稳定货源。延安高新发展集团放弃同质化的光伏制造赛道,引进拥有9项核心专利的技术团队,以国有控股51%、民企技术赋能的混改模式,落地了西北首家规模化光伏回收企业。上游端主动对接隆基绿能、晶科能源、黄河水电等行业龙头,签订长期供货协议,保障产线稳定运转。
还有企业选择了供应链网络化的思路,四川永安光循环保科技在旺苍县建成西南首条年处理万吨级退役光伏组件生产线,构建了全国“7+N+X”原材料供应链网络,建成500公里物流圈,尝试用区域网络布局破解原材料持续供应不足的难题。
数字化平台也在重塑货源流通方式,中国资环旗下“新源循环网”专注退役风电、光伏、储能器件全生命周期资源化利用,以数字化方式构建“退役—回收—拆解—再生利用”产业闭环,填补了国内新能源器件循环利用领域全国性产业互联网平台的空白。
当退役组件的持有方还在观望、小作坊还在用现金价抢货时,国家级平台正在把分散的货源信息集中起来,用数字化手段把“随机捕获”变成“系统供给”。
抢料的本质,是抢“确定性”
据国际可再生能源机构和国际能源署预测,到2030年中国废弃光伏组件量预计将达150万吨,2050年升至2000万吨。退役量的增长是确定的,但退役量何时、以何种方式进入合规回收渠道,是不确定的。
回收企业的竞争,本质上是在争夺这种“确定性”。 向上游延伸、混改落地、供应链网络化、数字化平台,这些布局的共同指向,在退役潮真正到来之前,把四处抢料的被动局面,变成有稳定来料的基本盘。
抢料大战的终局,不属于出价最高的企业,而属于最早把渠道变成基础设施的企业。
市场观察所刊载信息,来源于网络,并不代表本媒体观点。本文所涉及的信息.数据和分析均来自公开渠道,如有任何不实之处、涉及版权问题,请联系我们及时处理。本文仅供读者参考,任何人不得将本文用于非法用途,由此产生的法律后果由使用者自负。投诉举报请联系邮箱:News_Jubao@163.com